El Tribunal Supremo ha dado la razón a los progenitores con custodia compartida que, además, pagan una pensión de alimentos a sus hijos fijada por el juez. En su reciente sentencia 1054/2026, de 23 de septiembre (recurso de casación 2595/2025), declara que pueden aplicar en la misma declaración de la renta el mínimo por descendientes y el régimen especial de las anualidades por alimentos.
Hasta ahora, Hacienda solo permitía aplicar el mínimo por descendientes y rechazaba la ventaja fiscal de la pensión. El cambio de criterio puede suponer un ahorro en el IRPF y abre la puerta a reclamar lo pagado de más en ejercicios no prescritos.
Dos ventajas fiscales en juego
La Ley del IRPF tiene en cuenta los gastos que supone mantener a los hijos a través de dos mecanismos distintos:
➠ El mínimo por descendientes. Es una parte de la renta que no tributa por cada hijo menor de 25 años (o con discapacidad) que conviva con el contribuyente: 2.400 euros por el primero, 2.700 por el segundo, 4.000 por el tercero y 4.500 por el cuarto y siguientes, más 2.800 euros si es menor de tres años.
➠ El régimen de las anualidades por alimentos a los hijos. Quien paga una pensión de alimentos fijada judicialmente no puede restarla de su base imponible, pero sí aplica la escala del impuesto por separado: por un lado al importe de la pensión y por otro al resto de su renta. Así, se evita la progresividad del impuesto en dichas cuantías.
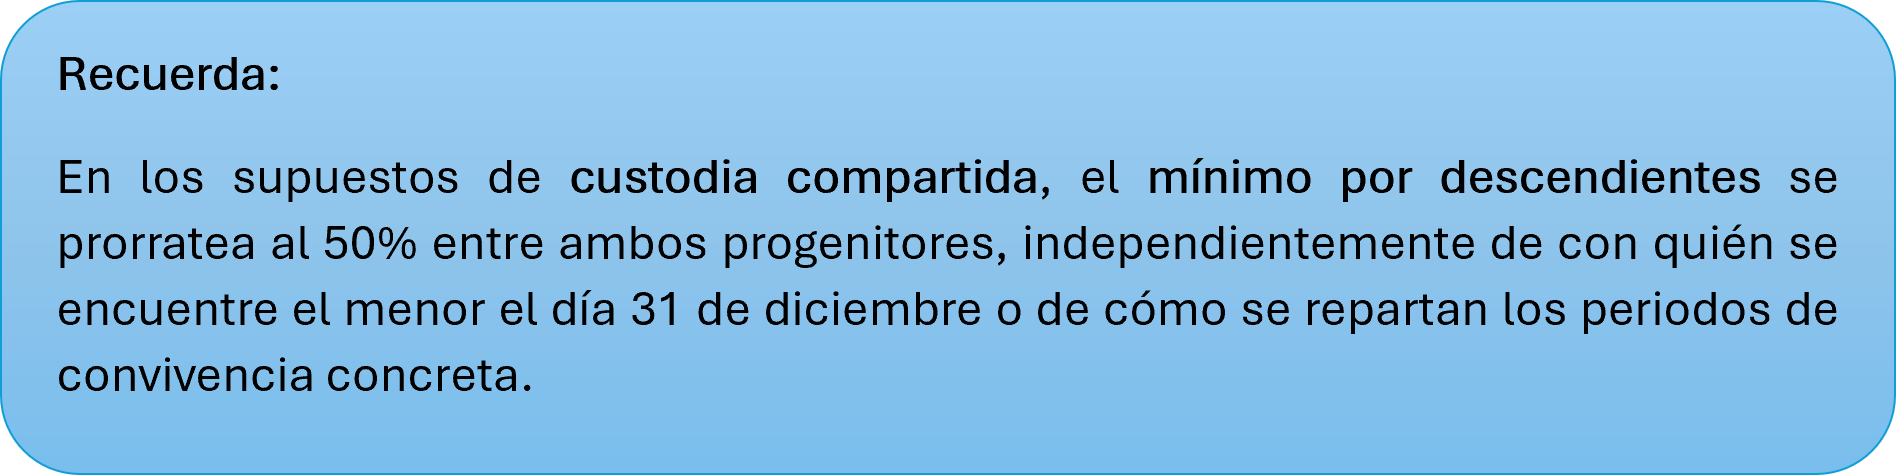
El problema surge con la reforma de la Ley 26/2014. Desde 2015, el régimen de anualidades por alimentos solo se aplica a quienes pagan alimentos a sus hijos «sin derecho a la aplicación por estos últimos del mínimo por descendientes». En la custodia exclusiva no hay dudas: quien convive con los hijos aplica el mínimo y quien paga la pensión aplica el régimen de alimentos. Pero en la custodia compartida en los que además se satisface una con pensión, el progenitor que paga convive con sus hijos parte del tiempo y tiene derecho al 50 % del mínimo, ¿pierde por ello la ventaja de la pensión?
El caso y la posición de la Administración
El contribuyente, residente en Alicante, tenía la custodia compartida de su hija por semanas alternas y pagaba una pensión de alimentos fijada en la sentencia de divorcio: 7.800 euros en 2019. En su declaración de ese año aplicó el 50 % del mínimo por descendientes y, además, el régimen especial de las anualidades por alimentos por esos 7.800 euros.
La Agencia Tributaria le abrió una comprobación limitada y eliminó la ventaja de la pensión. Su argumento: con custodia compartida ambos progenitores conviven con la hija, ambos aplican el mínimo al 50 % y ninguno puede aplicar el régimen de alimentos. Este criterio lo respaldaban la Dirección General de Tributos y el Tribunal Económico-Administrativo Central.
¿Qué dice el Tribunal Supremo?
El Supremo desestima el recurso de la Administración y fija esta doctrina:
En los supuestos de custodia compartida los progenitores que paguen anualidades por alimentos en favor de los hijos por decisión judicial podrán aplicar en el mismo período impositivo el mínimo por descendientes y el régimen especial de anualidades por alimentos (aplicación separada de la escala de gravamen), en función del tiempo en que exista una efectiva convivencia entre progenitor y descendiente, de manera que ambos regímenes no se solapan.
Sus razones principales son cuatro:
➠ Los dos beneficios cubren tiempos distintos. El mínimo por descendientes corresponde al tiempo en que el hijo convive con el progenitor; el régimen de alimentos, al tiempo en que no convive con él y le paga la pensión. Por eso no hay una doble ventaja por lo mismo: su aplicación es sucesiva, no simultánea.
➠ Quien tiene custodia compartida no disfruta del mínimo completo. Solo aplica una parte (el 50 %), por lo que no puede considerarse excluido del art. 64. Este precepto debe leerse junto con el art. 61, que regula el prorrateo.
➠ La finalidad de la norma y la protección de la familia. Ambos beneficios buscan aliviar los gastos derivados del deber de asistencia a los hijos. La exposición de motivos de la Ley 26/2014 no dice en ningún momento que quisiera excluir la custodia compartida, una reforma cuyo objetivo era mejorar la fiscalidad de las familias.
➠ La igualdad de trato. Negar la ventaja dejaría al progenitor con custodia compartida que paga alimentos en peor situación que al que paga alimentos sin convivir nunca con sus hijos.
En la práctica, el Supremo confirma la declaración del contribuyente: 50 % del mínimo por descendientes más el régimen especial sobre la totalidad de la pensión pagada.
Recomendaciones
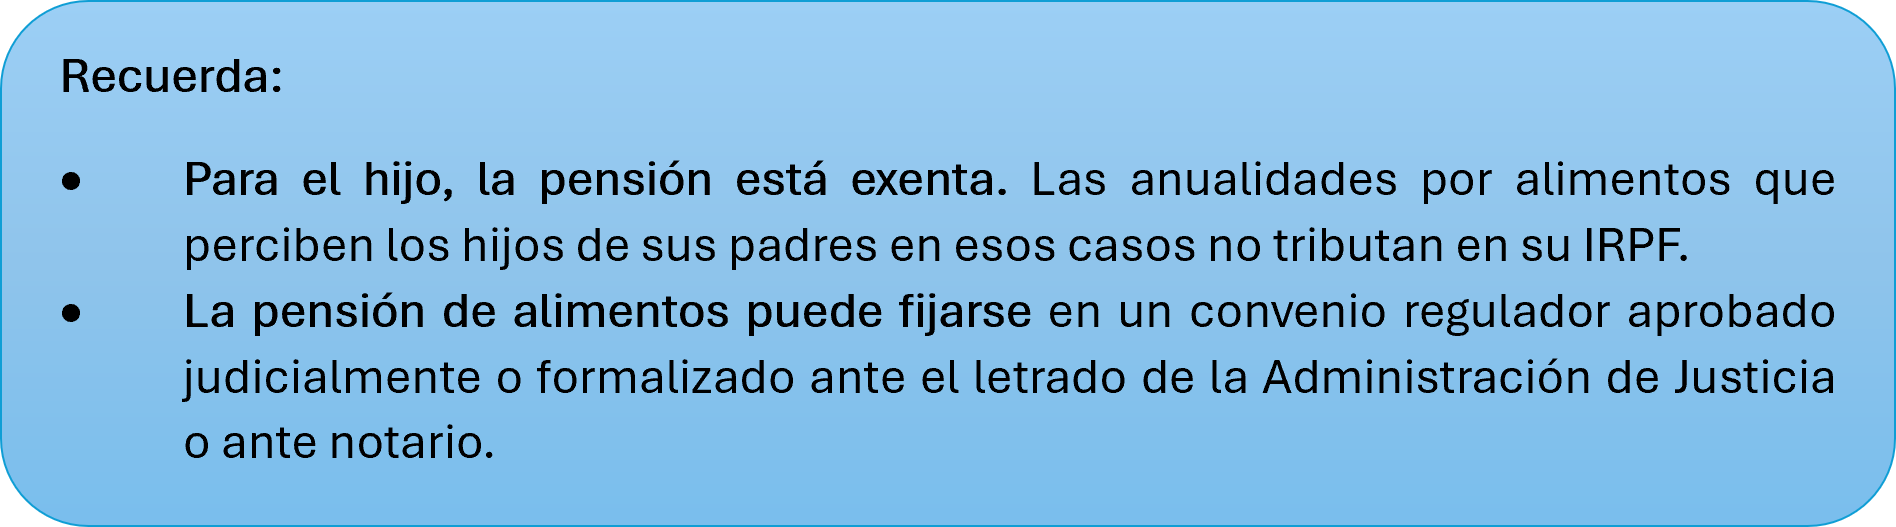
Si tiene la custodia compartida de sus hijos y paga una pensión de alimentos fijada por el juez o en un convenio regulador formalizado, conviene tener en cuenta:
➠ Revisar sus declaraciones no prescritas. Si aplicó solo el mínimo por descendientes en ejercicios aún no prescritos (2022 a 2025, puede reclamar la devolución de lo pagado de más, con intereses.
➠ Aplicar ambos beneficios en sus próximas declaraciones. La parte proporcional del mínimo por descendientes y el régimen especial sobre la pensión pagada.
➠ Hacer valer la doctrina en procedimientos abiertos. Si tiene una comprobación, una reclamación o un recurso en curso sobre este punto, la sentencia es un argumento decisivo. Si la liquidación ya es firme, su revisión es mucho más difícil y debe estudiarse caso a caso.
➠ Conservar la documentación. La sentencia o el convenio que fija la pensión y los justificantes de su pago efectivo (transferencias bancarias). Hacienda puede exigir que acredite que la pensión se ha pagado realmente.
La sentencia no perjudica al otro progenitor, que mantiene su parte del mínimo por descendientes. Supone un alivio fiscal para quien comparte la custodia y además asume una pensión, situación hasta ahora tratada peor que la de quien paga alimentos sin convivir con sus hijos.
Glezco, contigo
El equipo de profesionales de Glezco Asesores y Consultores está a tu plena disposición ante cualquier consulta que te pueda surgir. Estamos en Madrid, en la calle María de Molina, 37 – 1ª planta, en el código postal 28006 y en el teléfono 918 26 63 44. También en Santander, en la calle Albert Einstein 18 – 3ª planta, en el código postal 39011 y en el teléfono 942 22 68 68, y en Burgos, en la avenida de la Paz 7, 1°B, en el código postal 09004 y en el teléfono 947 491 674. Contáctanos también en info@glezco.com.