Un Plan de Retribución Flexible (PRF) es un sistema que permite a los empleados modificar la composición de su paquete retributivo, sustituyendo una parte de su salario en metálico (sueldo bruto) por la entrega de determinados bienes o servicios exentos de tributación en el IRPF.
La gran ventaja de este sistema es que no supone un mayor coste salarial para la empresa, pero incrementa el salario neto disponible del trabajador gracias a las exenciones fiscales previstas en la Ley del IRPF. En un entorno donde la atracción y retención del talento es prioritaria, ofrecer una retribución flexible se ha convertido en una herramienta estratégica de política retributiva.
Conviene conocer qué retribuciones pueden quedar exentas y cuales son las reglas de aplicación. Bien aplicada es una ventaja legal; mal aplicada, puede generar regularizaciones.
¿Cómo funciona y qué límites hay?
El trabajador acuerda con la empresa sustituir una parte de su salario en dinero por determinados servicios que la empresa contrata. Hay dos límites laborales que deben respetarse:
➠ El salario en especie no puede superar el 30 % de las percepciones salariales del trabajador.
➠ No puede reducir el salario mínimo interprofesional, que debe cobrarse íntegro en dinero.
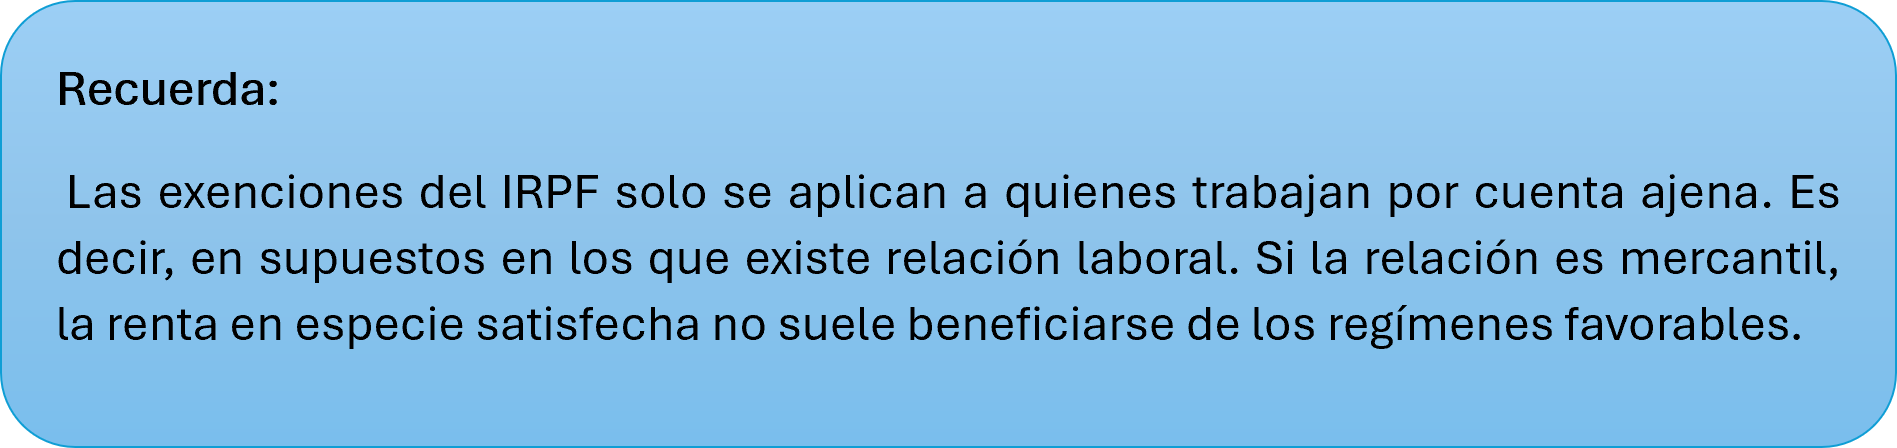
Lo que se paga a través del plan no tributa en IRPF hasta el límite de cada exención; el exceso sí tributa como retribución en especie.
Principales productos flexibles con ventajas fiscales en el IRPF
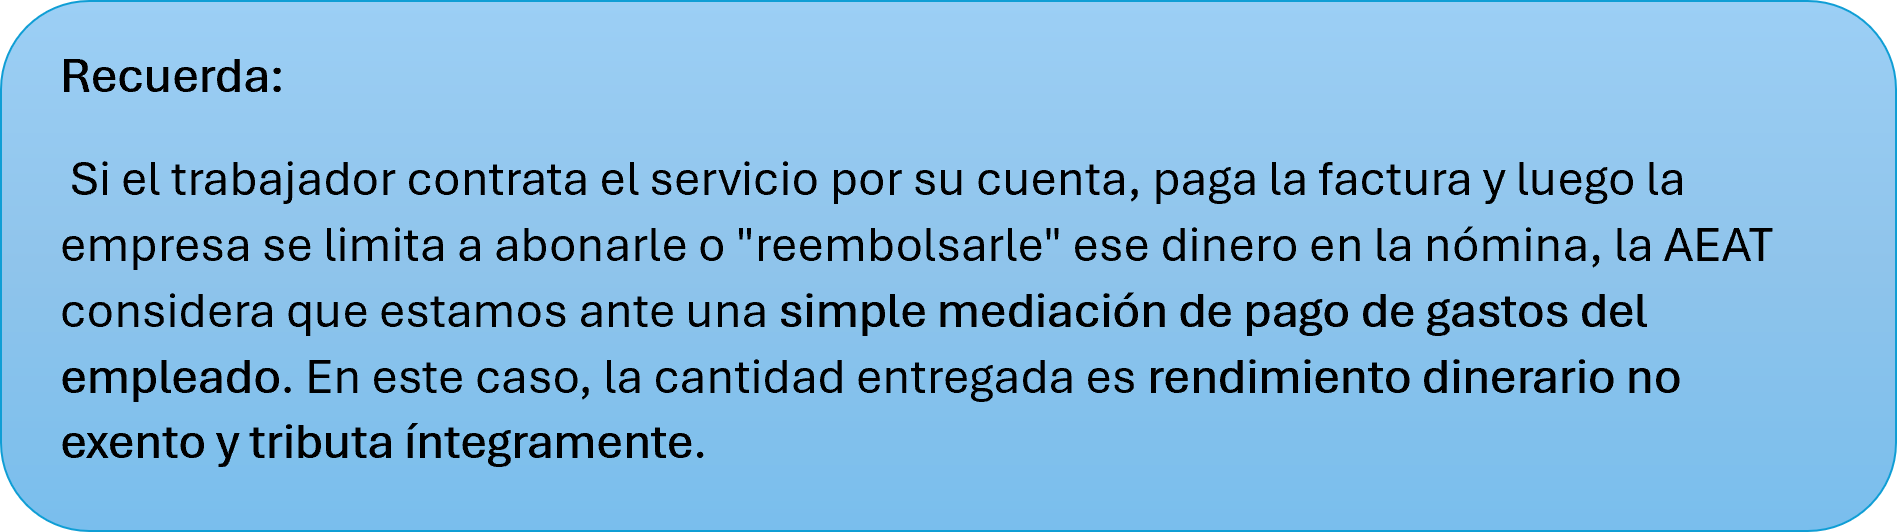
1. Tarjeta o ticket restaurante: Estarán exentos los entregados para servicios de restauración con un límite legal de 11 euros diarios. Se aplica tanto al trabajo presencial como a los días en que el empleado desarrolle su prestación mediante teletrabajo.
2. Tarjeta transporte: Solo puede utilizarse para pagar el servicio público de transporte colectivo de viajeros (metro, autobús, tranvía o tren para desplazarse entre la vivienda y el centro de trabajo). No se admiten entregas de dinero en efectivo ni reembolsos al trabajador, debe ser nominativa e intransferible y la empresa debe llevar un registro con las tarjetas entregadas a cada empleado.
3. Seguro médico: Exención de las primas satisfechas por la empresa para la cobertura de enfermedad del empleado, pudiendo alcanzar también a su cónyuge y descendientes. Limite anual: 500 € al año por persona (1.500 € si tiene discapacidad)
4. Guardería (primer ciclo de educación infantil): La prestación del servicio de primer ciclo de educación infantil para los hijos de los trabajadores, ya sea mediante guarderías contratadas por la empresa o fórmulas indirectas (cheques guardería), está totalmente exenta sin límite cuantitativo.
5. Acciones o participaciones de la empresa: Entrega gratuita o a precio rebajado de acciones de la entidad o del grupo, con un límite general de 12.000 euros anuales (que se eleva a 50.000 euros anuales en el caso de startups o empresas emergentes). Se exige:
➠ Oferta igual para toda la plantilla;
➠ participación máxima del 5 %;
➠ mantenerlas al menos 3 años
| Un ejemplo para verlo claro
Supongamos una trabajadora con un salario bruto de 35.000 € anuales y un tipo marginal de IRPF del 30 % (es una hipótesis: el tipo real depende de la renta y de la comunidad autónoma). Cada año gasta en comida, transporte y seguro médico, y decide pagarlo a través del plan:
Esos 4.400 € (un 12,6 % del salario, por debajo del 30 %) dejan de tributar en el IRPF. Con un tipo marginal del 30 %, el ahorro ronda los 1.320 € al año, por gastos que iba a tener igualmente. La cotización a la Seguridad Social no varía. |
Lo que conviene tener en cuenta
➠ La Seguridad Social no cambia. La retribución en especie cotiza con carácter general, aunque esté exenta de IRPF.
➠ Sigue siendo salario. La parte en especie forma parte del salario a efectos laborales; no es una paga extra ni un regalo.
➠ Guardería y deducción por maternidad. Los gastos de guardería que ya estén exentos como retribución en especie no pueden usarse además para el incremento de la deducción por maternidad por gastos de custodia.
Glezco, contigo
El equipo de profesionales de Glezco Asesores y Consultores está a tu plena disposición ante cualquier consulta que te pueda surgir. Estamos en Madrid, en la calle María de Molina, 37 – 1ª planta, en el código postal 28006 y en el teléfono 918 26 63 44. También en Santander, en la calle Albert Einstein 18 – 3ª planta, en el código postal 39011 y en el teléfono 942 22 68 68, y en Burgos, en la avenida de la Paz 7, 1°B, en el código postal 09004 y en el teléfono 947 491 674. Contáctanos también en info@glezco.com.