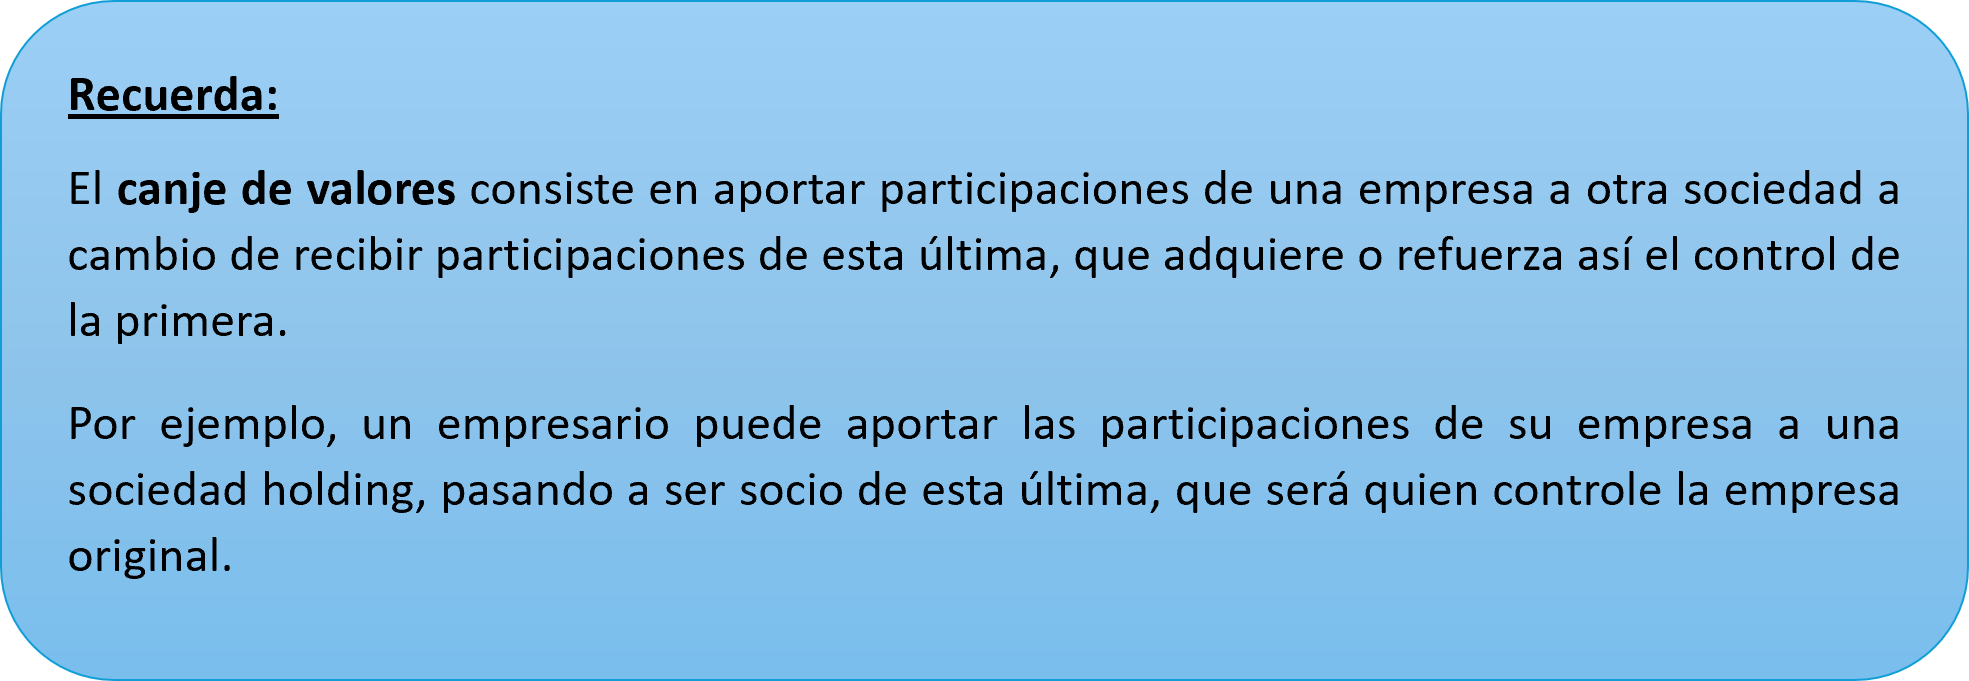
La reorganización de una empresa puede responder a distintas necesidades, como facilitar su gestión, incorporar nuevos socios, separar actividades o planificar su crecimiento. Para favorecer estas operaciones, la normativa del Impuesto sobre Sociedades contempla un régimen fiscal especial que permite aplazar la tributación de determinadas ganancias.
Este régimen, conocido como régimen de fusiones, escisiones, aportaciones de activos y canje de valores (FEAC), se regula en los artículos 76 y siguientes de la Ley del Impuesto sobre Sociedades (LIS). Sin embargo, su aplicación tiene límites. El artículo 89.2 de la LIS establece que este régimen no puede utilizarse cuando la operación tenga como principal objetivo el fraude o la evasión fiscal.
Ahora bien, ¿qué consecuencias tiene que Hacienda considere abusiva una operación de este tipo? Esta es precisamente la cuestión que aborda El Tribunal Económico-Administrativo Central (TEAC), en su resolución de 8 de octubre de 2026 (RG 417/2023), ha aclarado los límites que debe respetar la Administración al regularizar estas operaciones.
El caso analizado por el TEAC
El caso tiene su origen en una operación en la que una persona aportó a una sociedad holding de nueva creación las participaciones que poseía en otras dos empresas. Una de las operaciones se realizó mediante un canje de valores y la otra mediante una aportación no dineraria, ambas acogidas al régimen fiscal especial.
Posteriormente, una de esas empresas repartió dividendos a la holding, que se benefició de la exención prevista en el artículo 21 de la LIS.
Hacienda consideró que las operaciones se habían realizado principalmente para obtener una ventaja fiscal indebida, evitando la tributación que habría correspondido al socio en su IRPF si hubiera recibido directamente esos beneficios. Por ello, rechazó la aplicación del régimen especial y exigió tributar por las ganancias generadas en ambas aportaciones.
Sin embargo, al revisar el caso, el TEAC llegó a conclusiones diferentes respecto de las dos empresas:
- En la aportación de las participaciones de TW, anuló la regularización porque Hacienda no había identificado suficientemente una ventaja fiscal abusiva que justificara rechazar el régimen especial.
- En el canje de participaciones de XZ, consideró que sí existía una finalidad fiscal abusiva, relacionada con el posterior reparto de dividendos a la holding. Sin embargo, anuló la liquidación practicada en 2015, ya que la ventaja fiscal abusiva se materializó posteriormente, en 2016 y, en su caso, en 2017, ejercicios a los que debía referirse la regularización.
¿Qué ha establecido el TEAC?
A partir de este caso, el TEAC establece una serie de criterios que delimitan las consecuencias fiscales de aplicar la cláusula antiabuso:
- Hacienda debe justificar la existencia de una ventaja fiscal abusiva. No basta con que la operación permita pagar menos impuestos, sino que debe acreditarse su finalidad abusiva.
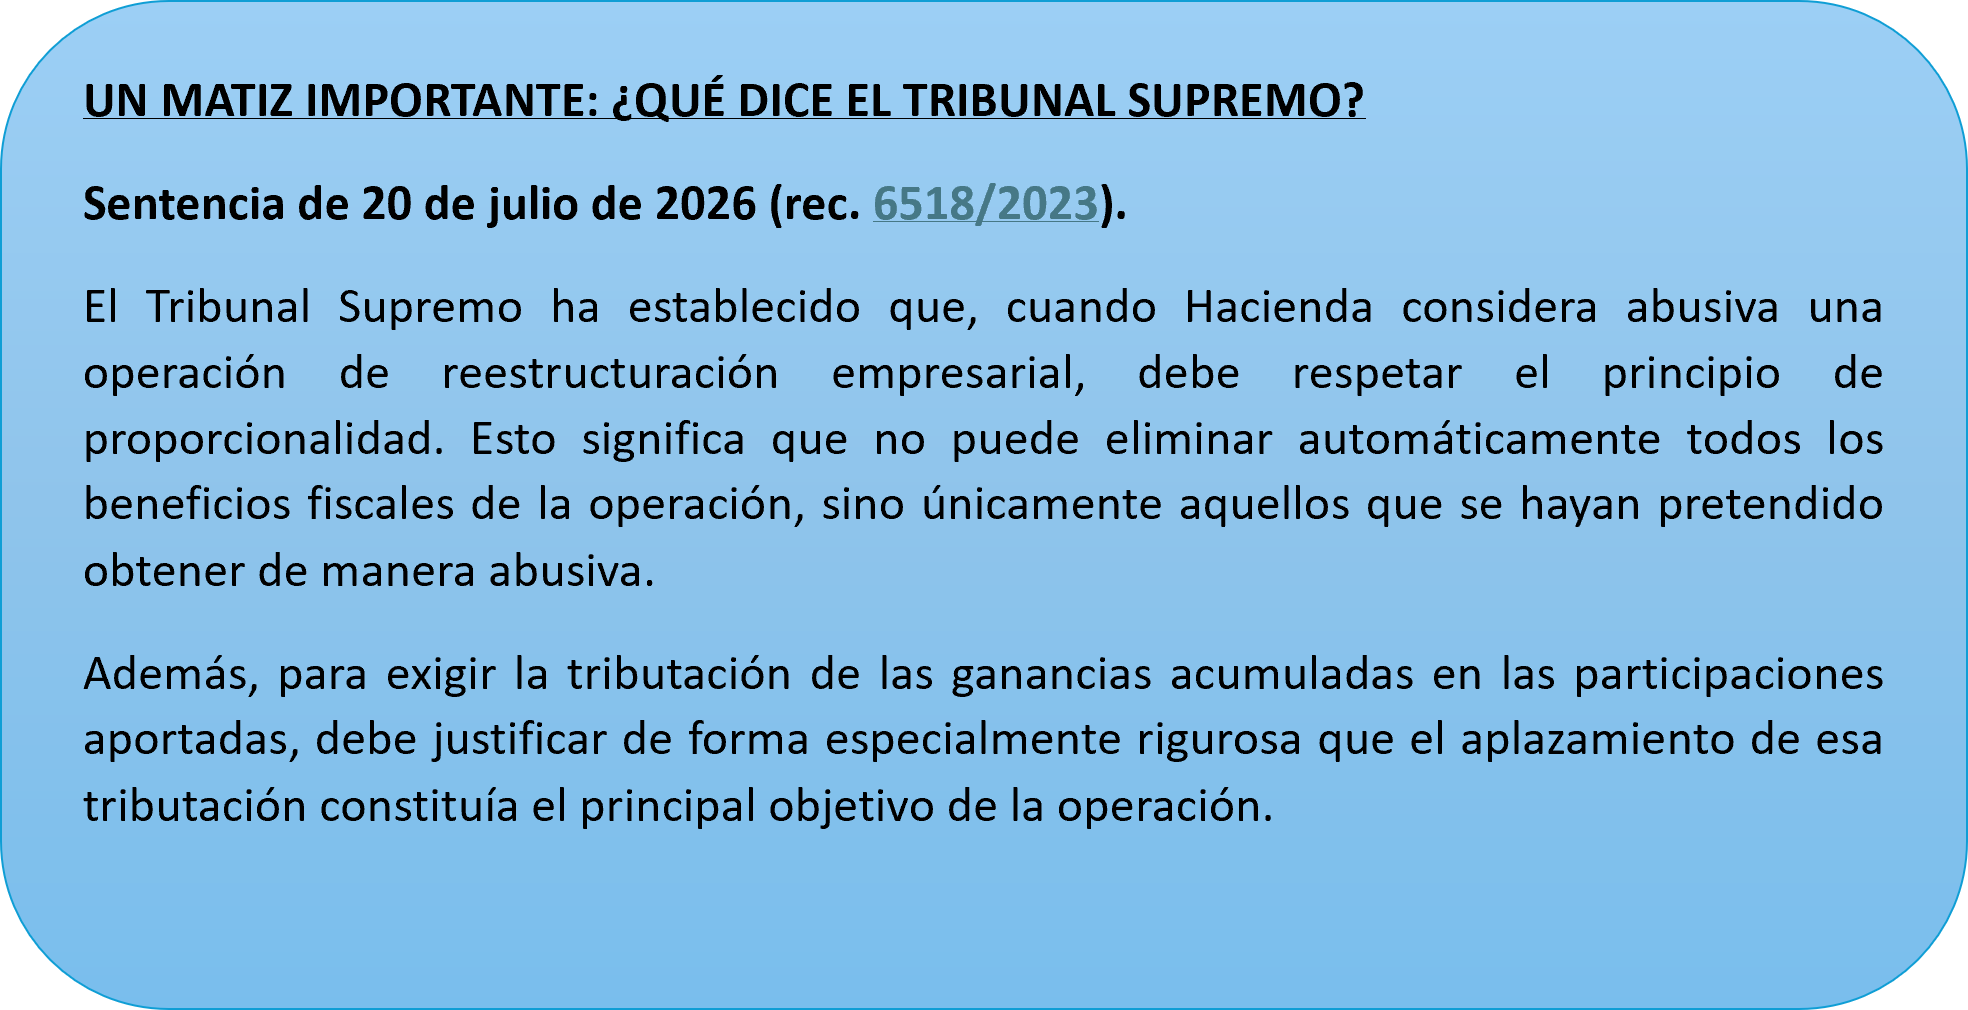
- La regularización debe ser proporcional. No puede exigirse automáticamente la tributación de toda la ganancia acumulada en las participaciones aportadas.
- El momento de la regularización es importante. Debe atenderse al ejercicio en el que se materializa la ventaja fiscal abusiva y no necesariamente al año de la operación.
- No todos los beneficios quedan afectados. La regularización debe distinguir entre los beneficios generados antes y después del canje. También pueden tenerse en cuenta los procedentes de operaciones realizadas antes de la reorganización, aunque todavía no se hubieran contabilizado.
Además, el TEAC aclara que Hacienda no puede eliminar directamente la exención aplicada a los dividendos recibidos por la holding, ya que esta no es un beneficio propio del régimen de reestructuraciones. La regularización debe centrarse, en su caso, en el aplazamiento de la tributación derivado del canje, en la medida necesaria para corregir el abuso.
En definitiva, Hacienda puede corregir una operación de reestructuración abusiva, pero debe identificar la ventaja fiscal obtenida y limitar su actuación a lo necesario para eliminarla.
¿Qué conviene tener en cuenta en una reorganización empresarial?
- Justificar los motivos de la reorganización. Es importante que la operación responda a necesidades empresariales reales, como mejorar la gestión, separar actividades o facilitar el crecimiento.
- Documentar adecuadamente la operación. Conviene conservar los acuerdos, informes y demás documentos que permitan acreditar las razones que justificaron la reestructuración.
- Revisar los beneficios acumulados antes del canje. Su posterior distribución a una sociedad holding puede ser relevante para determinar si existe una ventaja fiscal abusiva.
- Analizar el destino de los dividendos. Conviene comprobar si los fondos recibidos por la holding se destinan a nuevas actividades empresariales o permanecen en ella como inversiones financieras, ya que esta circunstancia puede ser relevante para apreciar una finalidad abusiva.
- Comprobar el alcance de cualquier regularización. Si Hacienda cuestiona la operación, es importante verificar que ha identificado correctamente la ventaja fiscal abusiva y que los ajustes se limitan a corregirla.
Glezco, contigo
El equipo de profesionales de Glezco Asesores y Consultores está a tu plena disposición ante cualquier consulta que te pueda surgir. Estamos en Madrid, en la calle María de Molina, 37 – 1ª planta, en el código postal 28006 y en el teléfono 918 26 63 44. También en Santander, en la calle Albert Einstein 18 – 3ª planta, en el código postal 39011 y en el teléfono 942 22 68 68, y en Burgos, en la avenida de la Paz 7, 1°B, en el código postal 09004 y en el teléfono 947 491 674. Contáctanos también en info@glezco.com.